 現代的生き方のすゝめ
Contents
- 1 資産7000万円なのに現金173万円しかない理由|私の資産配分を公開
- 2 私の総資産は約7000万円
- 3 なぜ現金を173万円しか持っていないのか
- 4 資産形成では「現金=安全」とも限らない
- 5 現金をどのくらい持っておけばいい?
- 6 資産が増えるほど「現金を持つコスト」を意識するようになった
- 7 私の資産配分を公開
- 8 現金が少ないと「暴落したときに怖くない?」という問題
- 9 それでも現金を全部投資しない理由
- 10 「現金が少ない=お金がない」ではない
- 11 資産7000万円になっても「お金を増やすゲーム」は終わらない
- 12 現在の私が考える「現金」と「投資」の役割
- 13 まとめ|長期間使わないお金まで現金で持っておく必要はない
資産7000万円なのに現金173万円しかない理由|私の資産配分を公開
すゝめです。
「資産7000万円ある人って、現金をいくら持っているんだろう?」
資産形成をしていると、一度は気になる疑問ではないでしょうか。
銀行口座に何千万円も預金しているのか、それとも株や投資信託などの金融資産をたくさん持っているのか。
私自身、現在の総資産は約7000万円あります。
ただし、そのうち現金・預金として持っている金額は約173万円です。
総資産7000万円に対して現金が173万円なので、割合にするとわずか数%。
「7000万円もあるのに、現金が少なすぎない?」
と思われるかもしれません。
実際、私も資産形成を始めたばかりの頃は、ある程度まとまった現金を銀行口座に置いておくことが安心だと思っていました。
しかし、資産が1000万円、3000万円、5000万円……と増えていくにつれて、お金の持ち方に対する考え方も少しずつ変わってきました。
この記事では、私がなぜ資産7000万円のうち現金を約173万円しか持っていないのか、そして現在の資産配分や、現金を少なくして投資に回している理由について紹介します。
※この記事はあくまで私自身の資産配分と考え方を紹介するものです。特定の金融商品への投資を推奨するものではありません。
この記事で分かること
- 資産7000万円のうち、現金・預金を約173万円にしている理由
- 20代で約7000万円まで資産を増やした私の資産配分
- 投資信託・日本株・外国資産・現金の具体的な割合
- なぜ現金を多く持たず、投資に回しているのか
- 現金を少なくすることのメリットとデメリット
- 資産が増えるにつれて変わった「現金」と「投資」に対する考え方
- 資産形成において、現金と投資をどのように使い分けているのか
ちなみに、現在の総資産の詳しい内訳については、毎月公開している「20代サラリーマン総資産 正直ポートフォリオ」で詳しく紹介しています。
直近の内容については以下の記事で記載しています。
私の総資産は約7000万円
まず、現在の資産状況をざっくり紹介します。
私の総資産は約7000万円。
大きく分けると、以下のような資産配分になっています。
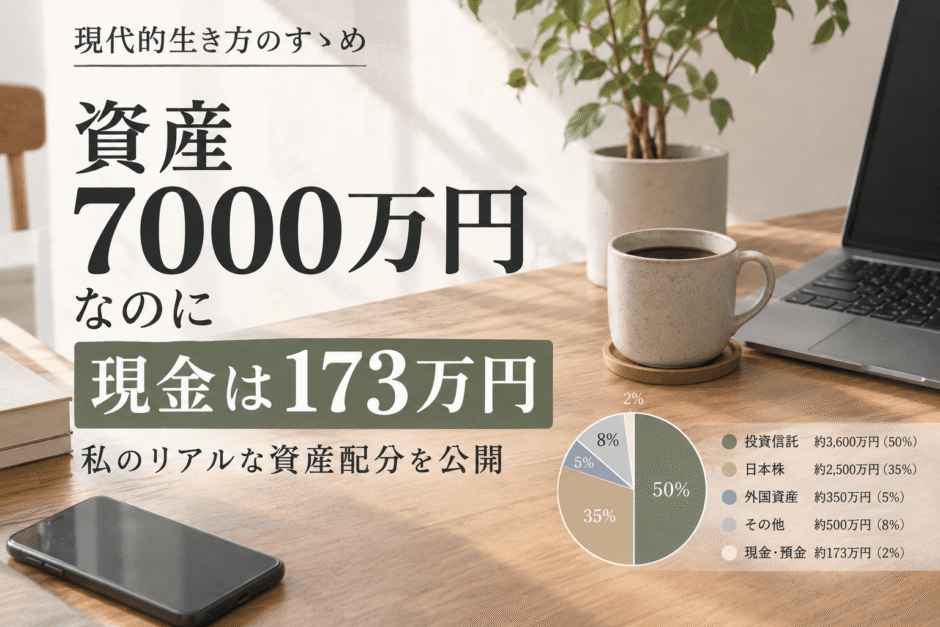
- 投資信託:約3600万円
- 日本株:約2500万円
- 外国資産:約350万円
- その他:約500万円
- 現金・預金:約173万円
もちろん相場によって毎日のように変動するので、常にこの金額というわけではありません。
株価が上がれば総資産は増えますし、株価が下がれば減ります。
それでも、大まかな特徴としては、
「現金を大量に持つのではなく、大部分を株式などのリスク資産に置いている」
という資産配分です。
特に大きいのが投資信託と日本株です。
投資信託だけで約3600万円、日本株も約2500万円あるため、総資産の大部分が投資に回っています。
一方で、銀行口座などに置いている現金は約173万円しかありません。
なぜ現金を173万円しか持っていないのか
結論から言うと、
「長期間使わないお金を現金で持っておく必要性をあまり感じていないから」
です。
もちろん現金には大きなメリットがあります。
価格が変動しませんし、必要になったときにすぐ使えます。
株価が暴落しても、銀行口座に置いてある現金の価値が突然20%減るようなことはありません。
その意味では、現金は非常に優秀な資産です。
ただ、私の場合は「これから数年間使う予定のないお金」を大量に現金で持っておくことに、あまり魅力を感じませんでした。
そこで、生活に必要なお金を確保したうえで、余剰資金については投資に回すようになりました。
私は、近いうちに使う予定のないお金については、銀行口座に置いたままにするよりも、投資に回すという考え方をしています。
実際に、これまで私は給料やボーナスから生活費を引いた余剰資金を投資に回してきました。
その結果、年収1000万円未満でも1年間で総資産が1500万円増えたことがあります。
その内容については以下の記事で記載しています。
資産形成では「現金=安全」とも限らない
資産形成を始めた頃は、
「現金なら安全」
と単純に考えていました。
確かに、株式のように価格が大きく変動することはありません。
しかし、長期的な資産形成という視点で考えると、現金にも別のリスクがあります。
それがインフレによって実質的な価値が下がる可能性です。
例えば、100万円を銀行口座に置いていたとしても、物価が上昇すれば100万円で買えるものは少なくなっていきます。
銀行口座の数字としては100万円のままでも、
「100万円で買えるもの」
が変わってしまうわけです。
もちろん株式にも価格変動という大きなリスクがあります。
だからといって、
「現金はダメ」
という話ではありません。
私の場合は、
短期的に使うお金=現金
長期的に使う予定のないお金=投資
というように、目的によってお金を分けるようにしています。
現金をどのくらい持っておけばいい?
これは人によってかなり違うと思います。
例えば、
- 毎月の生活費
- 住宅ローンの有無
- 子どもの有無
- 車を所有しているか
- 会社員か自営業か
- 収入が安定しているか
- 近いうちに大きな支出があるか
などによって、必要な現金は変わります。
そのため、
「資産7000万円なら現金は100万円でいい」
というような話ではありません。
私の場合は、自分の生活状況を考えた結果、現在の現金額になっています。
例えば、数百万円単位の大きな支出が近いうちに予定されているのであれば、私はもっと現金を持っていると思います。
逆に、大きな支出の予定がなく、毎月の収入もある状態なら、必要以上に現金を積み上げる必要はないと考えています。
私自身、最初からこのような資産配分をしていたわけではありません。
24歳で1000万円、27歳で3000万円と資産が増えていく中で、少しずつ「現金を持つ意味」についての考え方も変わっていきました。
27歳で資産3000万円を達成したときの考え方については、こちらの記事でも詳しく書いています。
資産が増えるほど「現金を持つコスト」を意識するようになった
資産100万円の頃と、資産7000万円の今では、お金に対する感覚がかなり違います。
例えば100万円を投資して10%増えたとしても、増える金額は10万円です。
一方で、5000万円を投資して10%増えれば500万円。
同じ10%でも、元本が大きくなると金額は大きく変わります。
これは逆も同じです。
5000万円が10%下落すれば、500万円減る可能性があります。
資産が大きくなると、値動きによる金額の変化も大きくなります。
そのため、
「現金をいくら持つか」
だけではなく、
「残りのお金をどこに置くか」
も重要になってきました。
私の場合は、生活に必要な現金を確保したうえで、長期的に使う予定のないお金を投資に回すという考え方になっています。
私の資産配分を公開
ここで改めて、私の資産配分をまとめてみます。
| 資産 | 金額の目安 | 割合の目安 |
|---|---|---|
| 投資信託 | 約3600万円 | 約50% |
| 日本株 | 約2500万円 | 約35% |
| 外国資産 | 約350万円 | 約5% |
| その他 | 約500万円 | 約8% |
| 現金・預金 | 約173万円 | 約2% |
| 合計 | 約7000万円 | 100% |
ざっくり見ると、かなり投資に偏った資産配分です。
特に投資信託と日本株の割合が大きく、現金はかなり少ないです。
一般的な「貯金」のイメージからすると、かなり特殊に見えるかもしれません。
私自身も、最初からこのような資産配分だったわけではありません。
資産形成を続ける中で、少しずつ現在の形になっていきました。
現金が少ないと「暴落したときに怖くない?」という問題
ここは、資産7000万円で現金173万円しか持っていないことの最大のデメリットだと思っています。
例えば株式市場が大きく下落した場合、私の総資産もかなり減る可能性があります。
しかも現金が少ないので、
「株が安くなったから大量に買おう!」
と思っても、投資に回せる待機資金はそれほど多くありません。
一方で、現金を1000万円、2000万円と持っていれば、株価が大きく下落したタイミングで投資する余力は大きくなります。
つまり、
現金を少なくする=常に正解
ではありません。
現金を多く持つことで得られる安心感や、暴落時の買い増し余力もあります。
私はそのメリットよりも、長期的に資産を運用することを優先しているというだけです。
それでも現金を全部投資しない理由
では、
「現金がそんなに少ないなら、173万円も全部投資すればいいのでは?」
と思うかもしれません。
私はそうは考えていません。
理由は単純で、
現金には「投資以外の役割」があるからです。
例えば、
- 日々の生活費
- 急な出費
- 家電などの買い替え
- 引っ越し
- 冠婚葬祭
- 病気やケガなどによる予定外の支出
- 投資以外で使いたいお金
などです。
投資している資産は、必要なときに必ずしも都合のいい価格で売れるとは限りません。
むしろ暴落しているタイミングで現金が必要になり、株や投資信託を売らなければならなくなると、精神的にもきついでしょう。
だからこそ、最低限の現金は必要だと考えています。
「現金が少ない=お金がない」ではない
ここは資産形成をするうえで意外と重要なポイントです。
例えば、
「銀行口座に1000万円ある人」
と、
「銀行口座に100万円しかないけれど、株や投資信託を9000万円持っている人」
では、現金だけを見れば前者のほうが圧倒的に多いです。
しかし、総資産で考えれば後者のほうが大きい。
つまり、
銀行口座の残高だけを見ても、その人がどれくらい資産を持っているのかは分かりません。
私も「現金173万円」という数字だけを見ると少なく感じます。
しかし、投資信託や日本株などを含めた総資産では約7000万円あります。
そのため、
「現金をいくら持っているか」
ではなく、
「資産全体をどのように配分しているか」
を見るようにしています。
資産7000万円になっても「お金を増やすゲーム」は終わらない
資産が1000万円を超えたとき、3000万円を超えたとき、5000万円を超えたとき。
それぞれで感じることは違いました。
そして7000万円近くになった現在でも、
「もうお金のことを考えなくていい」
という状態にはなっていません。
むしろ、資産が大きくなったことで、
「この資産をどう守るか」
ということも考えるようになりました。
100万円の10%は10万円ですが、7000万円の10%は700万円です。
資産が大きくなるほど、投資による利益も損失も大きくなります。
そのため、以前よりも「いくら儲かるか」だけではなく、
「どのくらいのリスクを取っているのか」
を意識するようになりました。
私自身、資産形成を続けた結果、総資産5500万円ほどのタイミングで実際に20代で退職しました。
そのときの生活や、退職後に実際にかかった税金・社会保険料などについては、下の記事で詳しくまとめています。
現在の私が考える「現金」と「投資」の役割
今の私の考え方を簡単にまとめると、
現金
- 日々の生活に使う
- 急な支出に備える
- 投資資産を安値で売らなくて済むようにする
- 精神的な安心を得る
投資
- 長期的な資産形成をする
- インフレに対応する
- 資産を働かせる
- 将来的な生活の選択肢を増やす
という役割分担です。
どちらか一方が正解というわけではありません。
「現金だけ」でも「投資だけ」でもなく、自分の生活に必要なバランスを考えることが大切だと思っています。
まとめ|長期間使わないお金まで現金で持っておく必要はない
今回は、私の資産配分について紹介しました。
現在の総資産は約7000万円。
そのうち現金・預金は約173万円です。
割合にすると約2%程度なので、一般的な感覚からするとかなり少ないと思います。
一方で、投資信託が約3600万円、日本株が約2500万円あり、総資産の大部分を投資に回しています。
私がこのような資産配分にしている理由は、
「長期間使わないお金まで現金で持っておく必要はない」
と考えているからです。
もちろん、現金が少ないことにはデメリットがあります。
暴落時に買い増す余力が少なくなりますし、急な支出が発生した場合には注意が必要です。
だからこそ、今回紹介した「現金173万円」という数字だけを真似する必要はありません。
大切なのは、
自分の生活費や今後の支出を考えたうえで、残った資産をどのように配分するか。
私は現在、その結果として「現金を少なくして、長期的に使う予定のないお金を投資に回す」という資産配分になっています。
これから資産が増えたり、生活環境が変わったりすれば、現金比率も変わるかもしれません。
資産形成は「何万円を貯めれば終了」というものではなく、資産が増えた後も、
「自分はどのくらい現金を持ち、どのくらいを投資に回すのか」
を考え続ける必要があります。
今後も資産額やポートフォリオがどう変化していくのか、毎月の資産公開を通して記録していきたいと思います。
